 1 jam yang lalu
1
Jakarta (ANTARA) - Bank Indonesia (BI) memandang lintas pemangku kepentingan perlu memperkuat tiga aspek dalam penanganan penipuan online, yakni keterhubungan informasi, respons terhadap eskalasi insiden, serta kejelasan peran dan akuntabilitas.
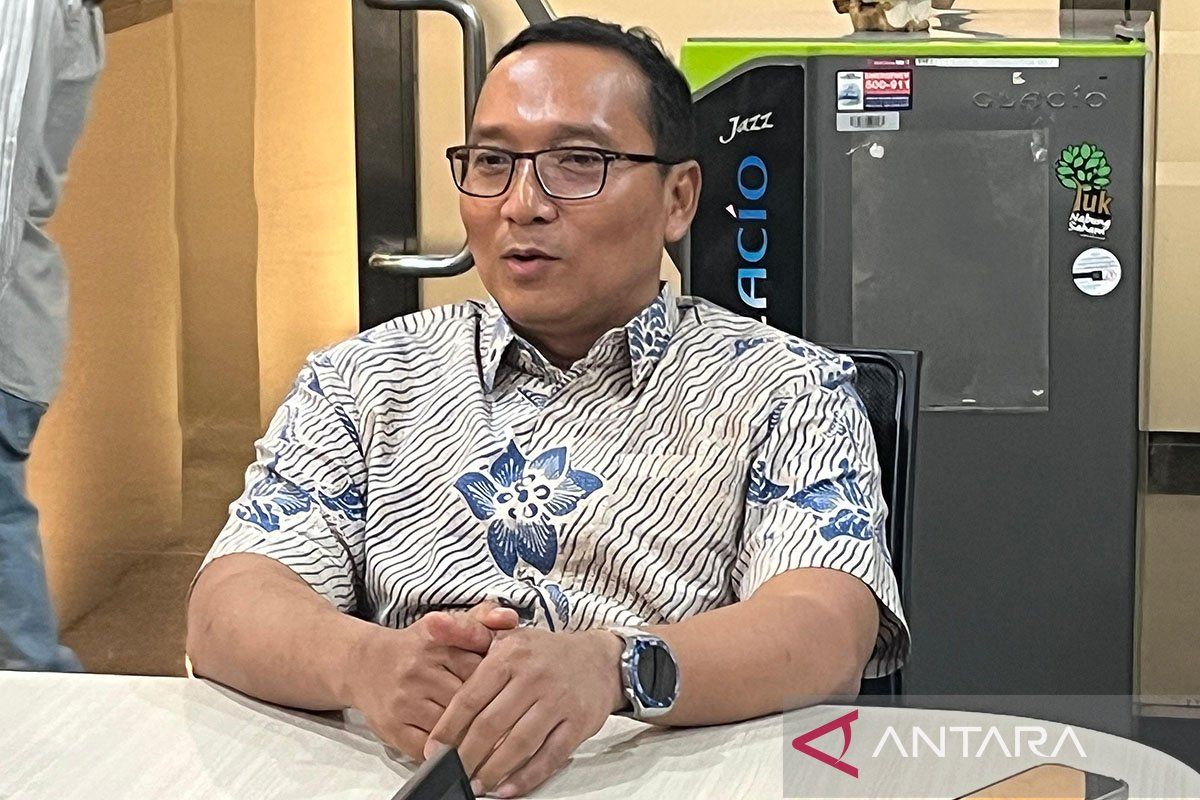
Kepala Departemen Surveilans Sistem Pembayaran dan Perlindungan Konsumen BI Sally M Hutapea dalam Forum Group Discussion (FGD) di Jakarta, Senin, mengatakan bahwa dalam praktiknya masih terdapat tantangan dalam koordinasi penanganan insiden penipuan online.
Meskipun telah terdapat satuan tugas dan kanal koordinasi, mekanisme pertukaran informasi yang efektif ketika insiden terjadi secara tiba-tiba masih perlu diperkuat.
“Dalam praktiknya memang kadang-kadang kita masih suka bingung. Walaupun kita sudah punya Satgas atau channel untuk koordinasi, tapi dalam kondisi tiba-tiba ada dilaporkan, ‘Wah ada insiden atau ada penipuan’, bagaimana cara kita berkoordinasi yang efektif,” kata Sally.
Menurut dia, mekanisme koordinasi tidak seharusnya membuat seluruh pihak sibuk mengirimkan informasi dari masing-masing institusi kepada satuan tugas atau kanal koordinasi. Sebaliknya, diperlukan mekanisme pertukaran informasi yang paling efektif dan dapat digunakan ketika insiden terjadi.
Selanjutnya, respons terhadap eskalasi insiden dalam implementasi juga perlu diperkuat. Ketika ditemukan indikasi scam, Sally menekankan secara operasional harus jelas siapa yang menghubungi siapa, informasi minimum yang perlu disampaikan, kanal yang digunakan, serta pihak yang mengambil tindakan.
“Kami rasa ini masih bisa diperkuat, khususnya scam atau fraud itu sering terjadi di weekend,” kata Sally.
Menurut dia, kondisi tersebut menjadi tantangan ketika insiden terjadi pada akhir pekan karena diperlukan koordinasi lintas lembaga secara cepat.
Sally mencontohkan, apabila indikasi awal ditemukan oleh Otoritas Jasa Keuangan (OJK) dan mengarah ke sistem pembayaran, maka OJK perlu segera berkoordinasi dengan BI untuk menelusuri aliran dan menentukan langkah selanjutnya.
Dengan demikian, koordinasi tidak berhenti pada information sharing, tetapi juga harus memiliki mekanisme eskalasi yang cepat untuk melakukan tindakan, seperti pemblokiran dan penghentian aliran dana.
Tak hanya itu, BI juga menilai peran dan akuntabilitas masing-masing pihak perlu diperjelas. Koordinasi antarlembaga, kata Sally, tidak berarti mencampuradukkan kewenangan yang dimiliki masing-masing institusi.
Ia juga melihat penguatan koordinasi telah memperoleh momentum melalui Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), termasuk pembentukan satuan tugas lintas otoritas dan kementerian/lembaga dalam rangka perlindungan kepentingan masyarakat.
“Karena pada akhirnya yang penting bukan banyaknya mekanisme koordinasi atau forum atau satuan tugas, tapi seberapa efektif koordinasi itu dapat bekerja ketika konsumen atau masyarakat menjadi korban,” kata Sally.
Sebagai regulator di bidang sistem pembayaran sekaligus pengawas, BI memandang terdapat sejumlah tantangan yang perlu diperhatikan dalam penanganan fraud dan scam.
Pertama, fraud dan scam bergerak dengan sangat cepat. Berdasarkan pengalaman BI dalam menangani sejumlah insiden, Sally mengatakan transaksi dapat dilakukan berulang kali dalam waktu relatif singkat setelah terjadi akses atau breach terhadap sistem, kredensial, maupun data.
Scam dapat bermula dari telepon, pesan singkat, media sosial, platform digital, social engineering, penyamaran identitas, peniruan identitas orang terdekat, hingga pencurian data atau kredensial. Setelah penipuan terjadi, dampaknya dapat merambat ke sistem keuangan maupun sistem pembayaran.
Sally juga mengingatkan, dana dapat berpindah dari satu rekening ke rekening lain dan dari satu platform ke platform lainnya dalam waktu singkat. Bahkan, aliran dana juga bergerak dari penyelenggara payment gateway ke bank hingga berpindah lagi ke platform aset keuangan digital atau pedagang kripto.
Kondisi tersebut semakin sulit apabila nasabah tidak segera melaporkan kejadian kepada bank karena masih mencari informasi mengenai tempat dan mekanisme pelaporan.
Oleh sebab itu, Sally menekankan kecepatan deteksi harus diikuti dengan kecepatan respons. Semakin lama jeda antara fraud atau scam terdeteksi, dilaporkan, dan ditindaklanjuti, maka semakin kecil peluang dana dapat diamankan.
Ia juga menekankan bahwa tidak ada satu institusi yang dapat melihat seluruh perjalanan scam secara mandiri. Hal itu mengingat sistem pembayaran semakin terintegrasi lintas industri, sektor, dan platform.
Kedua, BI menilai kelemahan dalam kasus penipuan tidak selalu berada pada sisi konsumen atau nasabah. Menurut Sally, insiden yang dilaporkan juga dapat berasal dari kelemahan pada sisi penyelenggara atau industri.
Kelemahan tersebut dapat terjadi di bank maupun lembaga selain bank, termasuk dalam aspek keamanan, hubungan antarlembaga, application programming interface (API), maupun fraud detection system (FDS).
Ketiga, BI memandang sistem deteksi fraud harus semakin terintegrasi dari hulu hingga hilir atau end-to-end.
Untuk itu, koordinasi antara lembaga seperti BI, OJK, Kementerian Komunikasi dan Digital (Komdigi), Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), Kementerian Koordinator Bidang Politik dan Keamanan, serta kementerian/lembaga lainnya perlu semakin diperkuat.
Koordinasi tersebut juga perlu melibatkan asosiasi industri, seperti Asosiasi Sistem Pembayaran Indonesia (ASPI), Asosiasi Fintech Indonesia (AFTECH), serta organisasi atau asosiasi terkait lainnya.
Pewarta: Rizka Khaerunnisa
Editor: Virna P Setyorini
Copyright © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.



 English (US) ·
 Indonesian (ID) ·